Салықтық және экономикалық қылмыстар бойынша адвокат
Бизнес иелерін, директорлар мен бухгалтерлерді ҚР ҚК 216, 245 және 214-баптары бойынша қорғау: салықтық тексеру мен ЭТД-ға шақырудан бастап сотқа дейін. Істі салық құқығының маманы, адвокат Данияр Беримбаев жеке өзі жүргізеді.
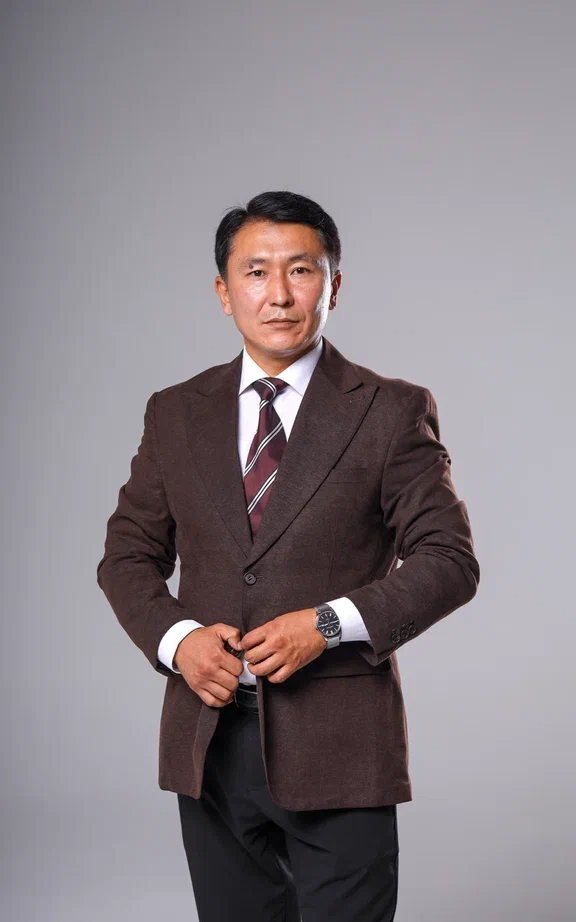
ЭТД-ға шақырды ма, кеңсеге тінтумен келді ме немесе салықтық тексеру актісін алдыңыз ба? Адвокатсыз түсініктеме бермеңіз.
+7 701 277-07-43Бизнеске қылмыстық істер жөніндегі адвокат қашан қажет
Салықтық дау мен қылмыстық іс байланысты: салықтық тексеруде қол қойылған және алғашқы сұрауда айтылған нәрсе кейін дәлелдемеге айналады.
Салықтық және экономикалық қылмыстар: бизнес иесі үшін ең маңыздысы
ҚР Қылмыстық кодексінің (ҚК) және ҚР Қылмыстық-процестік кодексінің (ҚПК) нормалары бойынша қысқаша. Теңгедегі сомалар 2026 жылғы АЕК бойынша есептелген (4 325 ₸).
Нақты жеткізілімсіз шот-фактуралар (ҚК 216-бабы)
Жеке кәсіпкерлік субъектісінің жұмыстарды нақты орындамай, қызметтер көрсетпей немесе тауарларды жөнелтпей, мүліктік пайда алу мақсатында шот-фактура жазып беруі, егер ол ірі залал келтірсе, қылмыс болып саналады (ҚК 216-бабының 1-бөлігі).
Шектер ҚК 3-бабының 38 және 3-тармақтарында белгіленген. Жаза: 1-бөлік бойынша 3 жылға дейін бас бостандығынан айыру, бірнеше рет жасалса немесе алдын ала сөз байласқан адамдар тобы жасаса 5 жылға дейін (2-бөлік), аса ірі залал немесе қылмыстық топ болса 7 жылға дейін (3-бөлік), 2 және 3-бөліктер бойынша мүлкі тәркіленеді.
Ұйымның салық төлеуден жалтаруы (ҚК 245-бабы)
Бұл міндетті декларацияны тапсырмау, оған кірістер немесе шығыстар туралы көрінеу бұрмаланған деректерді енгізу не салық салу объектілерін жасыру, егер бұл ірі мөлшерде төлемеуге әкеп соқса (ҚК 245-бабының 1-бөлігі).
1. Тексерілген кезеңдегі төленбеген сома 50 000 АЕК-тен асады, бұл 216 млн ₸-ден астам (аса ірі: 75 000 АЕК, 324 млн ₸-ден астам).
2. Салықтық тексеру бойынша кемінде бір жылға қосымша есептелген сома компанияның сол жылы есептеген барлық салықтарының 10% -нан асады.
Жаза: төленбеген сомадан 2–3 есе көп айыппұл немесе 3 жылға дейін бас бостандығынан айыру (1-бөлік); «бос» шот-фактураларды пайдаланса немесе адамдар тобы жасаса 4 жылға дейін (2-бөлік); аса ірі мөлшерде немесе қылмыстық топ жасаса 5 жылдан 8 жылға дейін (3-бөлік).
Ең маңыздысы: салық бойынша берешек пен өсімпұлды ерікті түрде төлеген адам қылмыстық жауаптылықтан босатылады. Ерекшелік: қылмыстық топ (ҚК 245-бабына ескерту).
Жалтару туралы істі қашан бастай алмайды
Салық төлеуден жалтару туралы арыз Сотқа дейінгі тергеп-тексерулердің бірыңғай тізілімінде тіркелмейді (ҚПК 179-бабы 1-бөлігінің 3-тармақшасы):
Сондықтан салықтық тексеру сатысында қылмыстық тәуекелдерді бірден бағалау және актіге шағым жасау мерзімдерін өткізіп алмау маңызды.
Заңсыз кәсіпкерлік (ҚК 214-бабы)
Тіркеусіз, міндетті лицензиясыз немесе рұқсаттар мен хабарламалар туралы заңнаманы бұза отырып жүзеге асырылатын қызмет, егер ірі залал келтірілсе немесе ірі мөлшерде табыс алынса: 10 000 АЕК-тен астам, бұл 43,25 млн ₸ (ҚК 214-бабының 1-бөлігі, 3-бабының 38-тармағы).
Мұндай әрекетті алғаш рет жасаған адам залалды ерікті түрде өтегенде қылмыстық жауаптылықтан босатылады (ҚК 214-бабына ескерту).
Залалды өтеу және жауаптылықтан босату
214 және 245-баптардағы арнайы негіздерден бөлек, ҚК шын өкінуге байланысты босатуды көздейді: алғаш рет жасалған қылмыс бойынша, кінәсін мойындап келуін, тергеуге жәрдемдесуін және зиянды өтеуін ескере отырып (ҚК 65-бабы). Егер зиян мемлекеттің мүддесіне келтірілсе, онша ауыр емес және ауырлығы орташа қылмыстар бойынша шын жүректен өкініп, зиянды өтегенде босату мүмкін (ҚК 68-бабының 3-бөлігі).
Өтеу туралы шешім тек дәлелдемелерді талдағаннан кейін қабылданады: құқықтық ұстанымсыз өтеу кінәні мойындау ретінде түсіндірілуі мүмкін.
Ақпарат ҚР ҚК мен ҚПК-нің 2026 жылғы қазандағы редакциясы бойынша берілген және жалпы сипатта болады. Ақпарат нақты іс бойынша кеңесті алмастырмайды.
Қорғау қалай құрылады
Құжаттарды талдау
Тексеру актісін, шарттарды, бастапқы құжаттарды және контрагенттермен хат алмасуды зерделейміз. Әр мәміле бойынша тәуекелдерді бағалаймыз.
Іс қозғалғанға дейінгі ұстаным
Тексеру нәтижелері мен компанияның әрекеттері қылмыстық іске қалай әсер ететінін бағалаймыз және ұстанымды бухгалтеріңізбен немесе салық кеңесшіңізбен келісеміз.
ЭТД-да қорғау
Сұрауларға, жауап алуларға және тінтулерге қатысамыз, бұзушылықтарды тіркейміз, тыйым салуларға шағым жасаймыз.
Мәмілелердің шынайылығы
Нақты жеткізілім мен жұмыстардың орындалғаны туралы дәлелдемелер жинаймыз, қажет болса сараптама жүргіземіз.
Сот
Бірінші сатыдағы сотта, апелляцияда және кассацияда қорғаймыз.
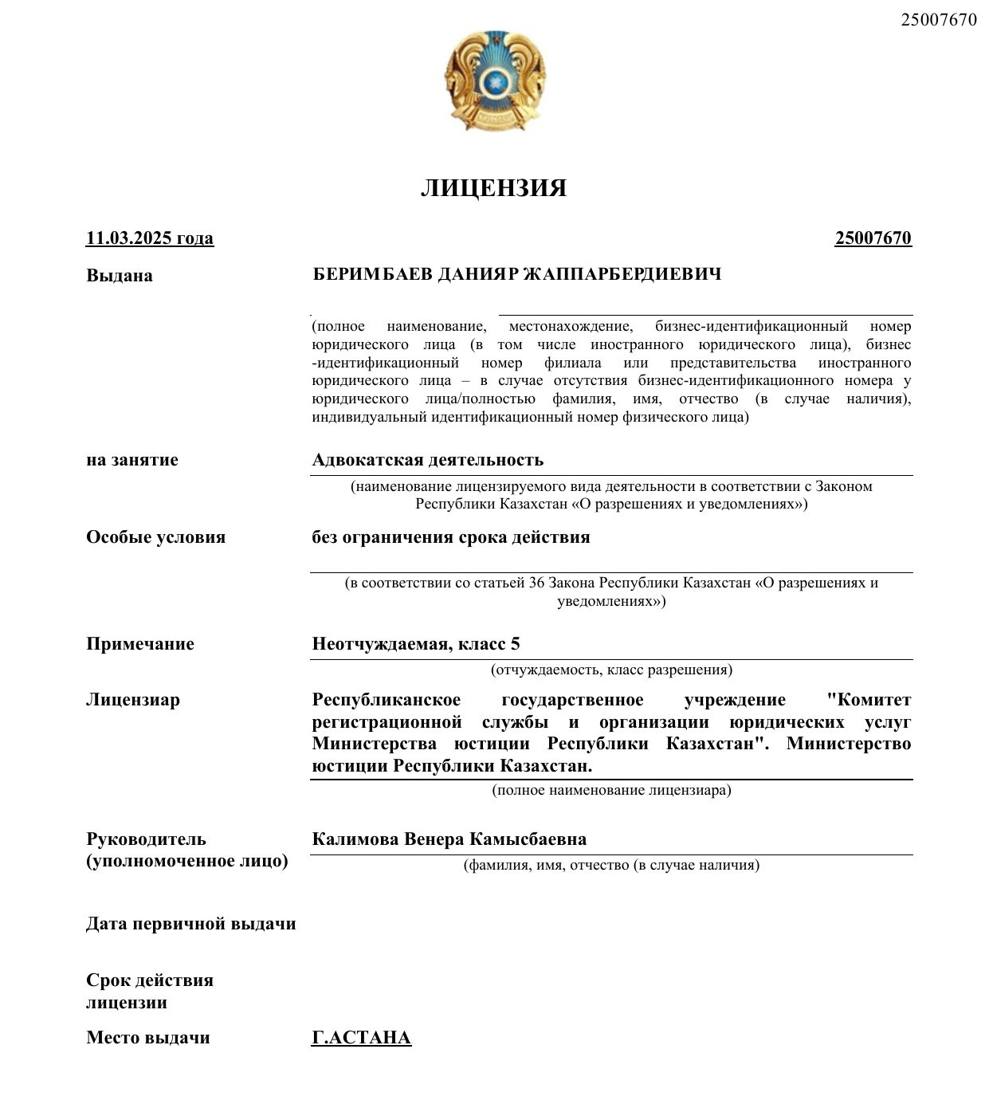
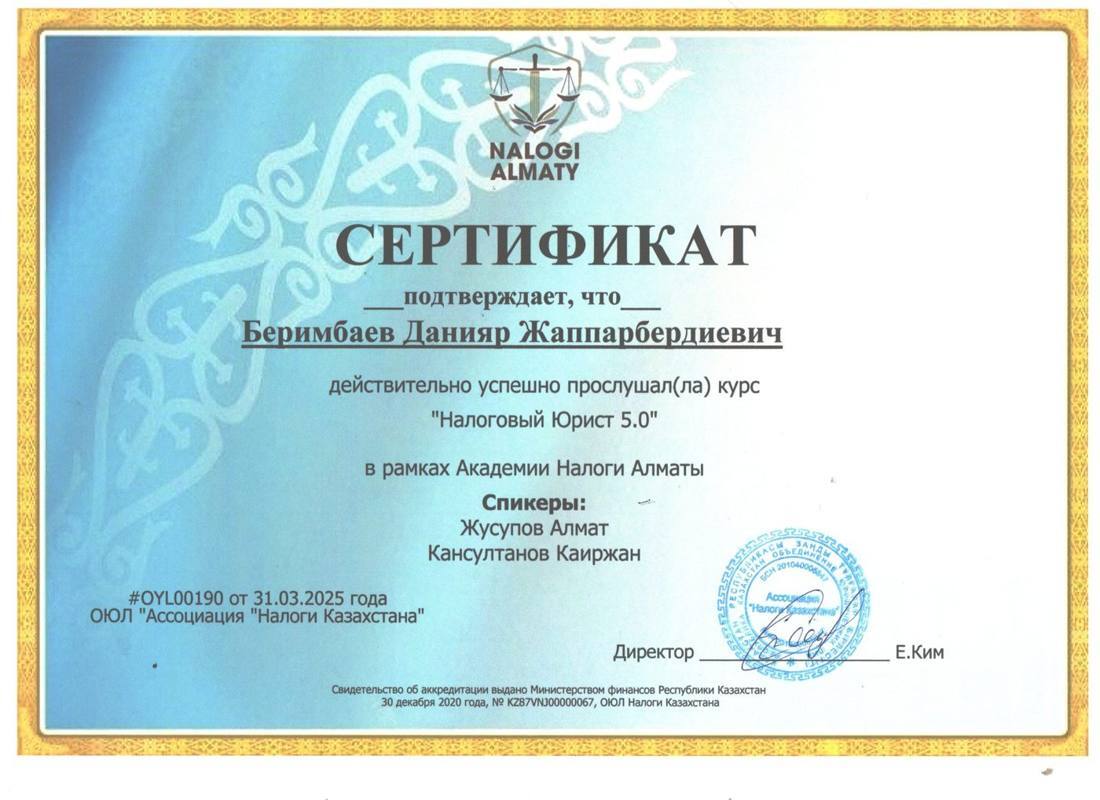
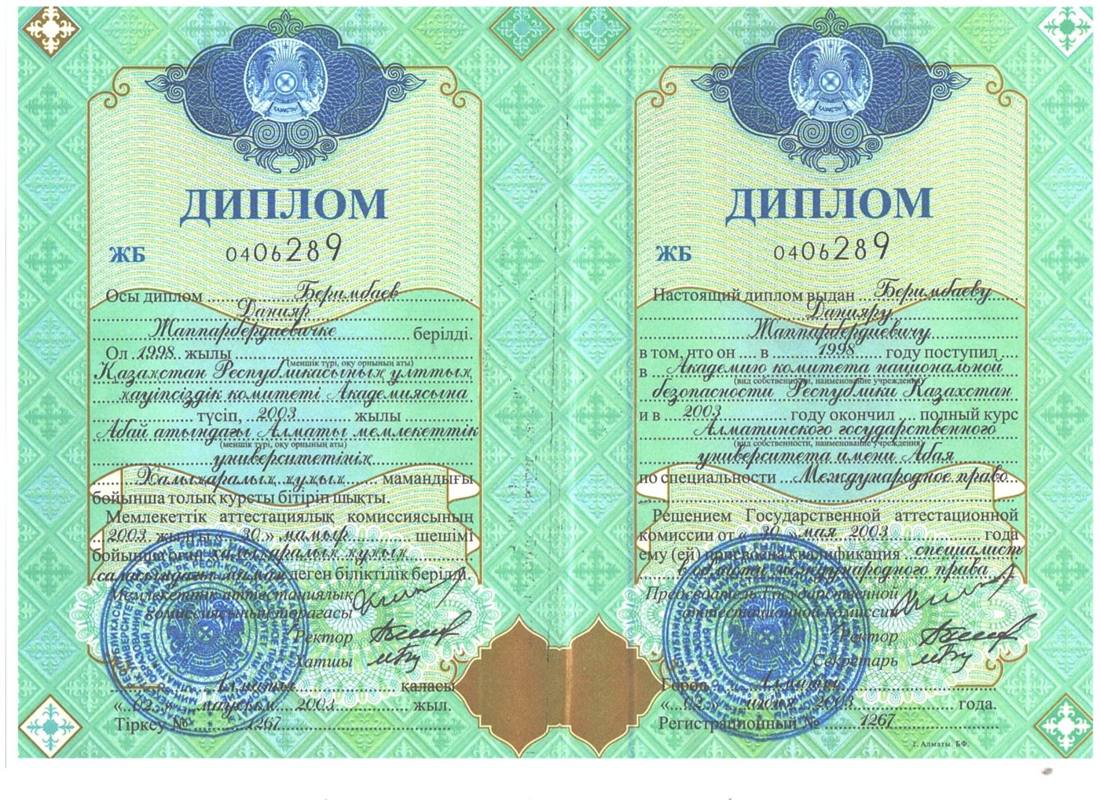
Беримбаев Данияр Жаппарбердиевич
Алматы қалалық адвокаттар алқасының адвокаты. 25 жылдан астам заң тәжірибесі: құқық қорғау органдары, банктер, квазимемлекеттік сектор, жеке адвокаттық қызмет. Мамандануы: экономикалық және кәсіпкерлік қызмет саласындағы қылмыстар, салық және қаржы даулары.
Кеңес 30 000 ₸-ден
Жағдай мен құжаттарды талдаймыз, тәуекелдер мен әрекет нұсқаларын түсіндіреміз.
Жазбаша келісім
Жұмыс көлемі мен сыйақы қорғау басталғанға дейін келісімде бекітіледі.
Нәтижеге уәде бермейміз
Істің нәтижесін сот шешеді. Біз перспективаларды адал бағалаймыз және барлық заңды тәсілдермен қорғаймыз.
Адвокаттық құпия
Бизнесіңіз бен ісіңіз туралы мәліметтер заңмен қорғалады және үшінші тұлғаларға берілмейді.
Жиі қойылатын сұрақтар
Мені ЭТД-ға «жай әңгімелесуге» шақырып жатыр. Жалғыз бару керек пе?
Адвокатпен келген дұрыс. «Бейресми» берілген түсініктемелер кейін көбіне күдікке негіз болады. Егер сізді құқық бұзушылық жасаған адам ретінде көрсетсе, сіз адвокаттың қатысуымен айғақ беруге құқылысыз (ҚПК 65-1-бабы).
Қосымша есептелген салықты төлесем, қылмыстық іс болмай ма?
ҚК 245-бабы бойынша салықтар мен өсімпұлды ерікті түрде төлеу қылмыстық жауаптылықтан босатады, қылмыстық топты қоспағанда. Бірақ іс басқа негіздер бойынша қозғалуы мүмкін, мысалы «бос» шот-фактуралар үшін 216-бап бойынша. Төлемес бұрын бүкіл жағдайды бағалау қажет.
216-баптың 245-баптан айырмашылығы неде?
216-бап шынайы жеткізілімсіз шот-фактураны жазып берудің өзіне және одан келген залалға қатысты. 245-бап ұйымның ірі мөлшерде салық төлемеуіне қатысты. Жалтару үшін «бос» шот-фактураларды пайдалану ҚК 245-бабының 2-бөлігі бойынша ауырлататын белгі болып табылады.
Жеткізушіні жалған кәсіпорын деп таныды. Бізге не қауіп төнеді?
Әдетте мемлекеттік кірістер органдары мұндай жеткізушімен мәмілелерді шегерімдерден алып тастап, салықтарды қосымша есептейді. Негізгі сұрақ: жеткізілім шынайы болды ма. Егер тауар алынып, пайдаланылса, мұны тексеру сатысында-ақ құжаттармен және куәлармен дәлелдеу керек.
Компанияның шоттарына тыйым салынды. Не істеу керек?
Қылмыстық қудалау органының әрекеттеріне прокурорға немесе тергеу судьясына шағым жасауға болады. Адвокат тыйым салудың негіздерін және оның талаптар сомасына сәйкестігін тексереді.
Қорғау қанша тұрады?
Кеңес 30 000 ₸-ден. Қорғау құны сатыға, талаптар сомасына және құжаттар көлеміне байланысты және кеңес барысында талқыланады.
Жағдайды адвокатпен талқылаңыз
Қоңырау шалыңыз немесе WhatsApp-қа жазыңыз. Дс–Жм 9:00–19:00, Сн 10:00–14:00. Шұғыл жағдайларда жауап алу мен тінтуге барамыз.
+7 701 277-07-43 WhatsApp-қа жазу Алматы қ., Әл-Фараби даңғ., 9, 5Г блок, 3-кеңсе («Нұрлы Тау» БО). 2ГИС-те бағыт →Телефон нөміріңізді қалдырыңыз. Адвокат қайта қоңырау шалып, алғашқы қадамдар бойынша бағыт береді.
Кері қоңырау сұрауWhatsApp-қа жазуӨтініш құпия сақталады

