Адвокат по налоговым и экономическим преступлениям
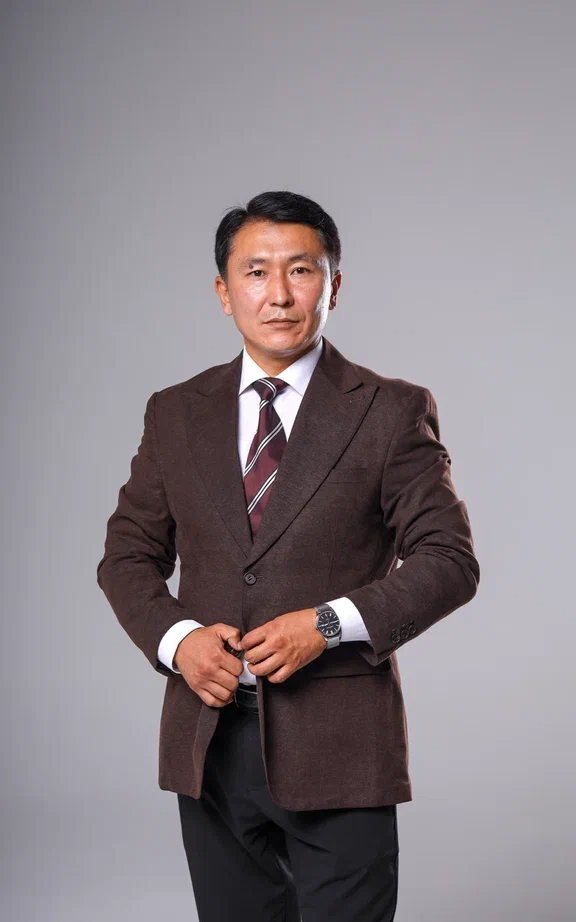
Защита собственников, директоров и бухгалтеров бизнеса по ст. 216, 245 и 214 УК РК: от налоговой проверки и вызова в ДЭР до суда. Дело лично ведёт адвокат Данияр Беримбаев, специалист в налоговом праве.
Вызвали в ДЭР, пришли с обыском в офис или получили акт налоговой проверки? Не давайте объяснений без адвоката.
+7 701 277-07-43Когда бизнесу нужен адвокат по уголовным делам
Налоговый спор и уголовное дело связаны: то, что подписано на налоговой проверке и сказано на первом опросе, потом становится доказательством.
Налоговые и экономические преступления: главное для собственника бизнеса
Коротко по нормам Уголовного кодекса РК (УК) и Уголовно-процессуального кодекса РК (УПК). Суммы в тенге рассчитаны по МРП 2026 года (4 325 ₸).
Счета-фактуры без фактической поставки (ст. 216 УК)
Преступлением считается выписка субъектом частного предпринимательства счёта-фактуры без фактического выполнения работ, оказания услуг или отгрузки товаров с целью извлечения имущественной выгоды, если это причинило крупный ущерб (ч. 1 ст. 216 УК).
Пороги установлены в п. 38 и п. 3 ст. 3 УК. Наказание: до 3 лет лишения свободы по ч. 1, до 5 лет при неоднократности или группе лиц по сговору (ч. 2), до 7 лет при особо крупном ущербе или преступной группе (ч. 3), с конфискацией имущества по ч. 2 и 3.
Уклонение от уплаты налогов организацией (ст. 245 УК)
Это непредставление обязательной декларации, внесение в неё заведомо искажённых данных о доходах или расходах либо сокрытие объектов налогообложения, если это повлекло неуплату в крупном размере (ч. 1 ст. 245 УК).
1. Неуплата за проверенный период превышает 50 000 МРП, это более 216 млн ₸ (особо крупный: 75 000 МРП, более 324 млн ₸).
2. Доначисления по налоговой проверке хотя бы за один год превышают 10% всех налогов, исчисленных компанией за этот год.
Наказание: штраф в 2–3 раза больше неуплаченной суммы или лишение свободы до 3 лет (ч. 1); при использовании «пустых» счетов-фактур или группе лиц до 4 лет (ч. 2); при особо крупном размере или преступной группе от 5 до 8 лет (ч. 3).
Главное: лицо освобождается от уголовной ответственности, если добровольно уплатит задолженность по налогам и пеню. Исключение: преступная группа (примечание к ст. 245 УК).
Когда дело об уклонении не могут начать
Заявление об уклонении от уплаты налогов не регистрируется в Едином реестре досудебных расследований (пп. 3 ч. 1 ст. 179 УПК):
Поэтому на стадии налоговой проверки важно сразу оценить уголовные риски и не упустить сроки обжалования акта.
Незаконное предпринимательство (ст. 214 УК)
Деятельность без регистрации, без обязательной лицензии или с нарушением законодательства о разрешениях и уведомлениях, если причинён крупный ущерб или получен доход в крупном размере: более 10 000 МРП, это 43,25 млн ₸ (ч. 1 ст. 214, п. 38 ст. 3 УК).
Лицо, впервые совершившее такое деяние, освобождается от уголовной ответственности при добровольном возмещении ущерба (примечание к ст. 214 УК).
Возмещение ущерба и освобождение от ответственности
Кроме специальных оснований в ст. 214 и 245, УК предусматривает освобождение в связи с деятельным раскаянием: при первом преступлении, с учётом явки с повинной, способствования расследованию и заглаживания вреда (ст. 65 УК). Если вред причинён интересам государства, освобождение возможно при чистосердечном раскаянии и заглаживании вреда, по преступлениям небольшой и средней тяжести (ч. 3 ст. 68 УК).
Решение о возмещении принимается только после анализа доказательств: погашение без правовой позиции может быть истолковано как признание вины.
Информация приведена по редакции УК и УПК РК на октябрь 2026 года и носит общий характер. Информация не заменяет консультацию по конкретному делу.
Как строится защита
Анализ документов
Изучаем акт проверки, договоры, первичку и переписку с контрагентами. Оцениваем риски по каждой сделке.
Позиция до возбуждения дела
Оцениваем, как результаты проверки и действия компании повлияют на уголовное дело, и согласуем позицию с вашим бухгалтером или налоговым консультантом.
Защита в ДЭР
Участвуем в опросах, допросах и обысках, фиксируем нарушения, обжалуем аресты.
Реальность сделок
Собираем доказательства фактической поставки и выполнения работ, при необходимости экспертизу.
Суд
Защищаем в суде первой инстанции, в апелляции и кассации.
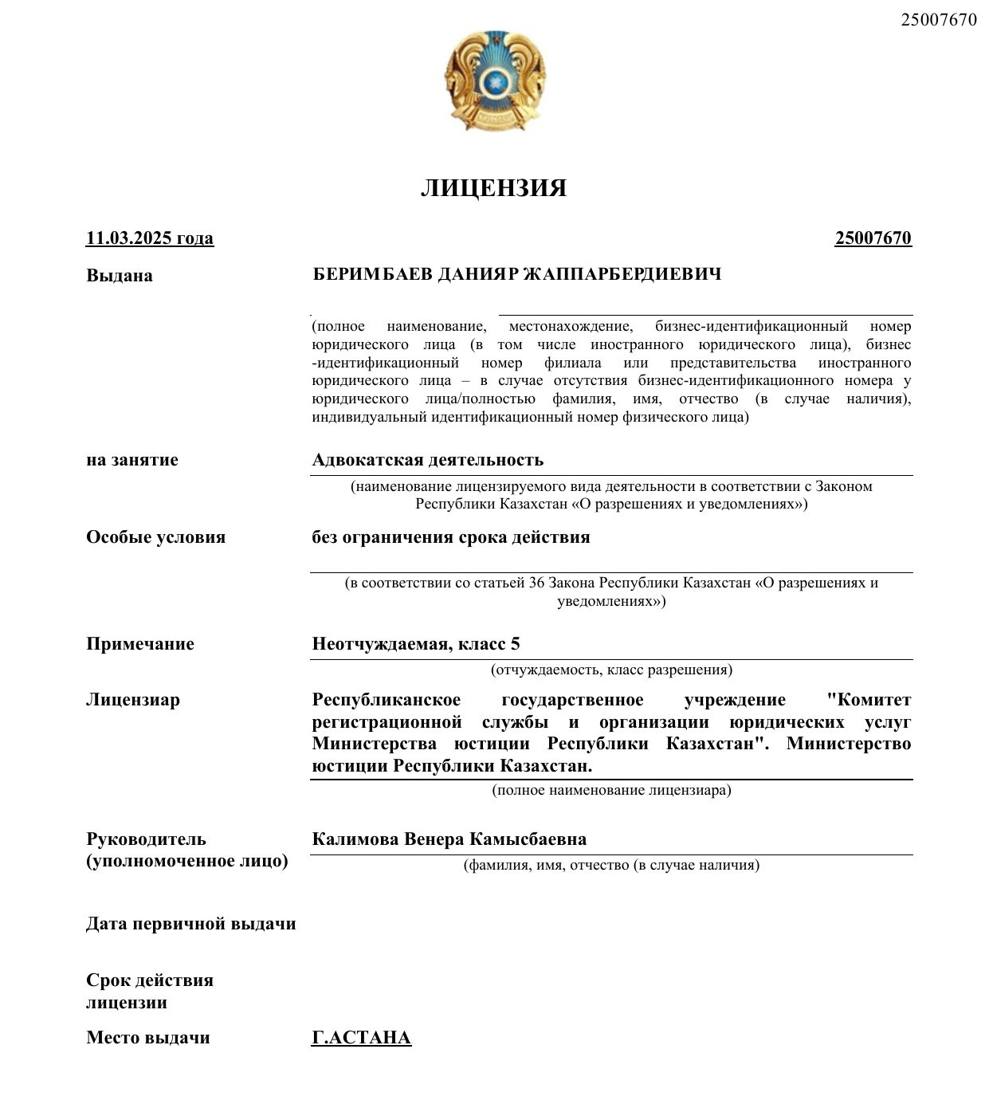
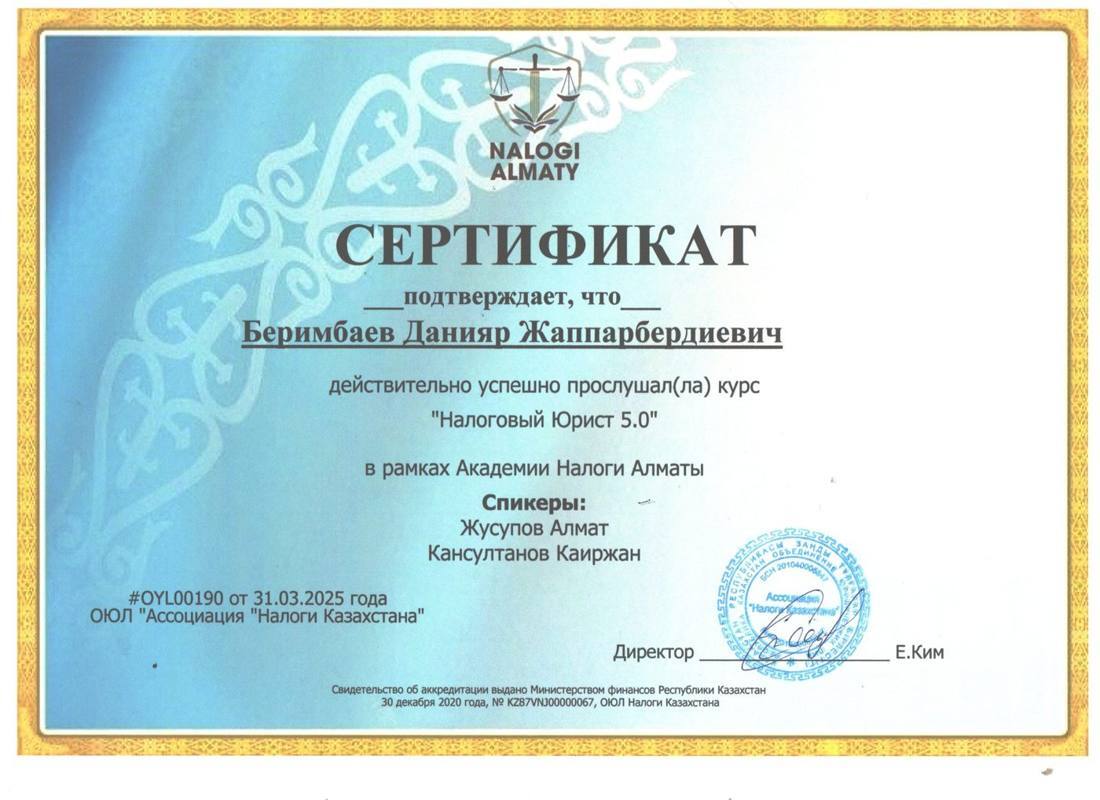
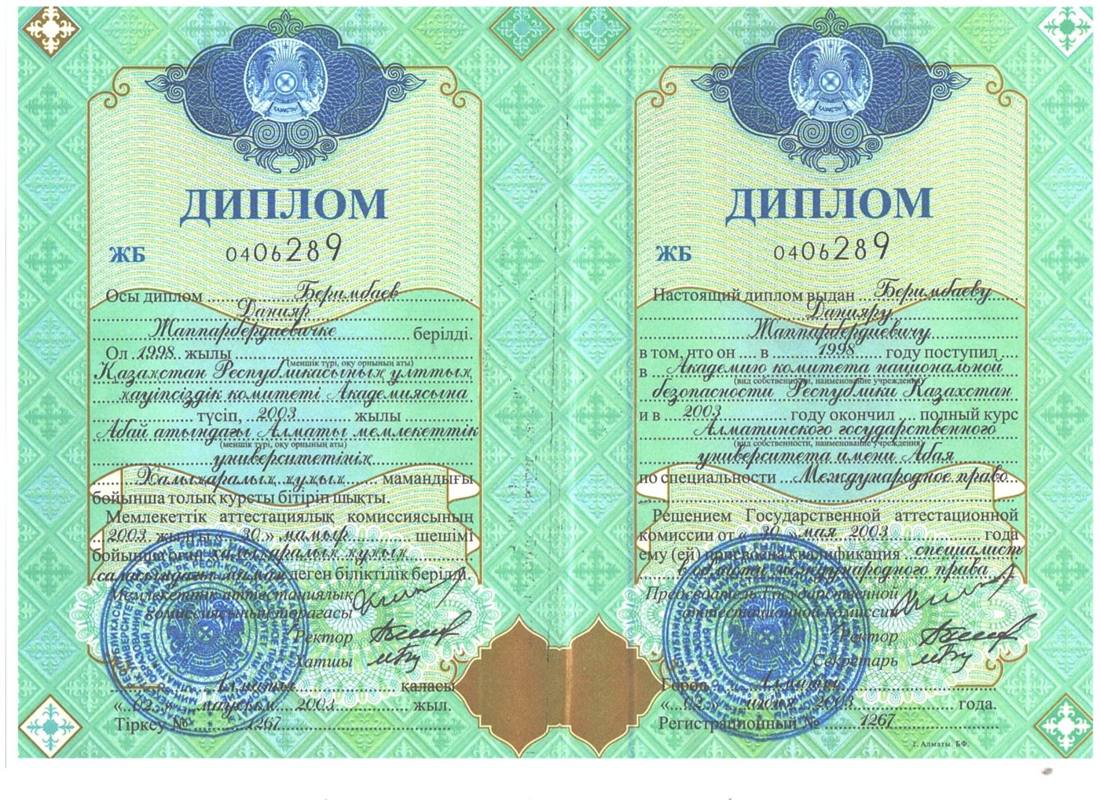
Беримбаев Данияр Жаппарбердиевич
Адвокат Алматинской городской коллегии адвокатов. Более 25 лет юридической практики: правоохранительные органы, банки, квазигосударственный сектор, частная адвокатская деятельность. Специализация: преступления в сфере экономической и предпринимательской деятельности, налоговые и финансовые споры.
Консультация от 30 000 ₸
Разбираем ситуацию и документы, объясняем риски и варианты действий.
Письменное соглашение
Объём работы и вознаграждение фиксируются в соглашении до начала защиты.
Без обещаний результата
Исход дела решает суд. Мы честно оцениваем перспективы и защищаем всеми законными способами.
Адвокатская тайна
Сведения о вашем бизнесе и деле защищены законом и не передаются третьим лицам.
Частые вопросы
Меня зовут в ДЭР «просто побеседовать». Идти одному?
Лучше прийти с адвокатом. Объяснения, данные «неофициально», потом часто становятся основанием для подозрения. Если на вас указали как на лицо, совершившее правонарушение, вы вправе давать показания в присутствии адвоката (ст. 65-1 УПК).
Если заплатить доначисленный налог, уголовного дела не будет?
По ст. 245 УК добровольная уплата налогов и пени освобождает от уголовной ответственности, кроме преступной группы. Но дело может быть возбуждено по другим основаниям, например по ст. 216 за «пустые» счета-фактуры. Перед оплатой нужна оценка всей ситуации.
Чем отличается ст. 216 от ст. 245?
Ст. 216 касается самой выписки счёта-фактуры без реальной поставки и ущерба от неё. Ст. 245 касается неуплаты налогов организацией в крупном размере. Использование «пустых» счетов-фактур для уклонения является отягчающим признаком по ч. 2 ст. 245 УК.
Поставщика признали лжепредприятием. Что грозит нам?
Обычно органы госдоходов исключают сделки с таким поставщиком из вычетов и доначисляют налоги. Ключевой вопрос: была ли поставка реальной. Если товар получен и использован, это нужно доказать документами и свидетелями ещё на стадии проверки.
Арестовали счета компании. Что делать?
Действия органа уголовного преследования можно обжаловать прокурору или следственному судье. Адвокат проверит основания ареста и его соразмерность сумме претензий.
Сколько стоит защита?
Консультация от 30 000 ₸. Стоимость защиты зависит от стадии, суммы претензий и объёма документов и обсуждается на консультации.
Обсудите ситуацию с адвокатом
Звоните или пишите в WhatsApp. Пн–пт 9:00–19:00, сб 10:00–14:00. В срочных случаях выезжаем на допрос и обыск.
+7 701 277-07-43 Написать в WhatsApp г. Алматы, пр. Аль-Фараби 9, блок 5Г, офис 3 (БЦ «Нурлы Тау»). Маршрут в 2ГИС →Оставьте номер телефона. Адвокат перезвонит и сориентирует по первым шагам.
Заказать звонокНаписать в WhatsAppОбращение конфиденциально

